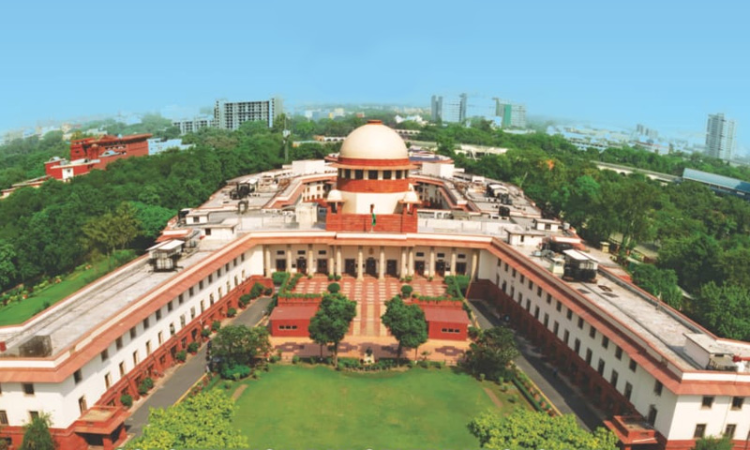
ന്യൂഡൽഹി : ഡിജിറ്റൽ തട്ടിപ്പുകളിലൂടെ പണം നഷ്ടപ്പെടുന്ന ഉപയോക്താക്കൾക്ക് ബാങ്കുകളിൽ നിന്ന് നഷ്ടപരിഹാരം ലഭ്യമാക്കണമെന്ന് സുപ്രീം കോടതി വ്യക്തമാക്കി.
ബാങ്കുകളുടെ ഭാഗത്തുനിന്നുള്ള വീഴ്ചയും ജാഗ്രതക്കുറവുമാണ് തട്ടിപ്പിന് കാരണമായതെന്ന് അന്വേഷണത്തിൽ തെളിഞ്ഞാൽ, ഉപഭോക്താവിന് നഷ്ടപ്പെട്ട തുകയിൽ കുറയാത്ത തുക നഷ്ടപരിഹാരമായി നൽകാൻ ബാങ്കുകൾക്ക് ബാധ്യതയുണ്ടെന്ന് കോടതി നിരീക്ഷിച്ചു.
സൈബർ കുറ്റകൃത്യങ്ങളിൽ മുൻപത്തെ അപേക്ഷിച്ച് 50 ശതമാനം കുറവുണ്ടായിട്ടുണ്ടെങ്കിലും, ഈ വർഷം ഇതുവരെ തട്ടിപ്പുകൾ കാരണം ഇരകൾക്ക് 800 കോടി രൂപയോളം നഷ്ടപ്പെട്ടിട്ടുണ്ടെന്ന് ചീഫ് ജസ്റ്റിസ് സൂര്യ കാന്ത്, ജസ്റ്റിസ് ജോയ്മല്യ ബാഗ്ചി, ജസ്റ്റിസ് വി. മോഹന എന്നിവരടങ്ങിയ ബെഞ്ച് ചൂണ്ടിക്കാട്ടി. റിസർവ് ബാങ്ക് മുന്നോട്ടുവെക്കുന്ന പുതിയ നിയന്ത്രണ ചട്ടക്കൂടുകളിൽ ബാങ്കുകളുടെ ഉത്തരവാദിത്തം, തട്ടിപ്പുകൾ തടയാനുള്ള മുൻകരുതലുകൾ, നിർബന്ധമായും നൽകേണ്ട നഷ്ടപരിഹാരം എന്നിവ വ്യക്തമായി ഉൾപ്പെടുത്തണമെന്ന് കോടതി ആവശ്യപ്പെട്ടു.
ആർ.ബി.ഐയുടെ ‘നോ യുവർ കസ്റ്റമർ’ (കെ.വൈ.സി) ഭേദഗതി നിർദ്ദേശങ്ങൾ പരിശോധിച്ച ശേഷമേ അവ നടപ്പിലാക്കാൻ അനുമതി നൽകൂ എന്ന് ചീഫ് ജസ്റ്റിസ് വ്യക്തമാക്കി. ഈ പുതിയ നിയമങ്ങൾ നവംബർ 30-നകം വിജ്ഞാപനം ചെയ്യാനും ഡിസംബർ 31-ഓടെ നിലവിൽ വരുത്താനുമാണ് പദ്ധതിയിടുന്നത്.
ഉപദേശങ്ങൾ നൽകുന്നതിനപ്പുറം സാമ്പത്തിക സ്ഥാപനങ്ങൾക്ക് വ്യക്തമായ ബാധ്യതകൾ നിശ്ചയിക്കണമെന്നും, നിയമങ്ങൾ പാലിക്കാത്ത സ്ഥാപനങ്ങൾക്കെതിരെ കർശന നടപടികൾ വേണമെന്നും ബെഞ്ച് ആവശ്യപ്പെട്ടു. ബാങ്കുകൾക്കെതിരെ കർശനമായ ശിക്ഷാനടപടികൾ അല്ലെങ്കിൽ പിഴവുകൾ അടങ്ങിയ നിയമങ്ങൾ ഉണ്ടായില്ലെങ്കിൽ അവർ തങ്ങളുടെ രീതികൾ മാറ്റില്ലെന്ന് ചീഫ് ജസ്റ്റിസ് നിരീക്ഷിച്ചു.
ഉപയോക്താക്കൾക്ക് മുൻകാല ഇടപാടുകളുടെ ചരിത്രത്തിന് നിരക്കാത്ത രീതിയിൽ പെട്ടെന്ന് വലിയ തുകകളുടെ ഇടപാടുകൾ നടക്കുമ്പോൾ അവ താൽക്കാലികമായി നിർത്തിവെക്കാൻ ബാങ്കുകൾ തയ്യാറാകണം. സംശയാസ്പദമായ ഇടപാടുകൾ സ്വയം തിരിച്ചറിഞ്ഞ് റിപ്പോർട്ട് ചെയ്യാനും, ആവശ്യമെങ്കിൽ ഇടപാടിന്റെ സത്യാവസ്ഥ ഉറപ്പാക്കാൻ നേരിട്ടുള്ള പരിശോധന നടത്താനും ബാങ്കുകൾക്ക് ഉത്തരവാദിത്തമുണ്ട്. ‘ഡിജിറ്റൽ അറസ്റ്റ്’ തട്ടിപ്പുകളിലൂടെ ആയിരക്കണക്കിന് കോടി രൂപയാണ് നഷ്ടപ്പെടുന്നത്. ഇത് തടയാൻ കൃത്യമായ സാങ്കേതികവിദ്യ ബാങ്കുകൾ ഉപയോഗിക്കണം.
സാധാരണക്കാരായ ഉപഭോക്താക്കളുടെ അക്കൗണ്ടുകളിൽ പെട്ടെന്ന് വലിയ മാറ്റങ്ങൾ വരുമ്പോൾ ബാങ്കുകൾക്ക് നിർമ്മിത ബുദ്ധി (എ.ഐ) സാങ്കേതികവിദ്യ ഉപയോഗിച്ച് അത് തിരിച്ചറിയാൻ കഴിയും. വലിയ തുകകളുടെ ഇടപാടുകൾ സ്ഥിരമായി നടത്തുന്ന കമേഴ്സ്യൽ അക്കൗണ്ടുകളും, സാധാരണക്കാരുടെയും പെൻഷൻകാരുടെയും അക്കൗണ്ടുകളും തമ്മിൽ ബാങ്കുകൾ വേർതിരിച്ചു കാണണം. ജീവിതകാലം മുഴുവൻ സമ്പാദിച്ച തുക പെട്ടെന്ന് ആരെങ്കിലും വൻതോതിൽ ആർ.ടി.ജി.എസ് വഴി മാറ്റാൻ ശ്രമിക്കുമ്പോൾ ബാങ്കുകൾക്ക് ഇടപെട്ടുകൂടേ എന്ന് കോടതി ചോദിച്ചു.
സംശയാസ്പദമായ ഇത്തരം വലിയ ഇടപാടുകൾ നടക്കുമ്പോൾ തൊട്ടടുത്തുള്ള പോലീസ് സ്റ്റേഷനിലേക്ക് സ്വയം സന്ദേശം പോകുന്ന രീതിയിലുള്ള സംവിധാനം ഉണ്ടാകണം. ഇതുവഴി അക്കൗണ്ട് ഉടമ സ്വന്തം ഇഷ്ടപ്രകാരമാണോ അതോ തട്ടിപ്പുകാരുടെ ഭീഷണിയിലാണോ പണം അയക്കുന്നത് എന്ന് പോലീസിന് നേരിട്ട് പരിശോധിച്ച് ഉറപ്പാക്കാൻ കഴിയും. പണം നഷ്ടപ്പെട്ട ശേഷം നടത്തുന്ന അന്വേഷണങ്ങൾ പോസ്റ്റ്മോർട്ടം പോലെയാണെന്നും, തട്ടിപ്പ് നടക്കാതെ മുൻകൂട്ടി തടയുന്നതിനാണ് മുൻഗണന നൽകേണ്ടതെന്നും ചീഫ് ജസ്റ്റിസ് കൂട്ടിച്ചേർത്തു.
സംശയാസ്പദമായ ഇടപാടുകൾ കണ്ടെത്തുന്നതിനും മുൻകരുതലുകൾ ശക്തിപ്പെടുത്തുന്നതിനുമായി ബാങ്കിംഗ് മേഖലയിൽ വൻ മാറ്റങ്ങൾ വരുത്തുന്നുണ്ടെന്ന് കേന്ദ്ര സർക്കാറിന് വേണ്ടി ഹാജരായ അറ്റോർണി ജനറൽ ആർ. വെങ്കട്ടരമണി കോടതിയെ അറിയിച്ചു. എങ്കിലും ബാങ്കുകളുടെ വീഴ്ചകൾക്ക് കൃത്യമായ ഉത്തരവാദിത്തം നിശ്ചയിക്കുന്ന വ്യവസ്ഥകൾ ഇതിലുണ്ടോ എന്ന് കോടതി സംശയം പ്രകടിപ്പിച്ചു. ബാങ്ക ജീവനക്കാർ തട്ടിപ്പുകാരുമായി ഗൂഢാലോചന നടത്തിയാൽ അവർക്കെതിരെ ക്രിമിനൽ നടപടിയും വ്യക്തിഗത ഉത്തരവാദിത്തവും ചുമത്തുന്നത് ആർ.ബി.ഐ പരിഗണിക്കുന്നുണ്ടെന്ന് അറ്റോർണി ജനറൽ വ്യക്തമാക്കി.
ഡിജിറ്റൽ അറസ്റ്റ് തട്ടിപ്പുകളിൽ രജിസ്റ്റർ ചെയ്ത എഫ്.ഐ.ആറുകളുടെയും അന്വേഷണങ്ങളുടെയും വിശദമായ റിപ്പോർട്ട് സമർപ്പിക്കാൻ എല്ലാ സംസ്ഥാനങ്ങളിലെയും കേന്ദ്രഭരണ പ്രദേശങ്ങളിലെയും പോലീസ് മേധാവിമാർക്ക് സുപ്രീം കോടതി നിർദ്ദേശം നൽകി. തട്ടിപ്പുകളിൽ പണം കടത്താൻ ഉപയോഗിക്കുന്ന വ്യാജ അക്കൗണ്ടുകൾ തടയുന്നതിലും കോടതി ആശങ്ക രേഖപ്പെടുത്തി. കൂടാതെ, തട്ടിപ്പുകൾ തടയുന്നതിനായി വാട്ട്സ്ആപ്പ് 9,400 അക്കൗണ്ടുകൾക്കെതിരെ നടപടിയെടുത്തിട്ടുണ്ടെന്നും, സംശയാസ്പദമായ അക്കൗണ്ടുകളെക്കുറിച്ച് ഉപഭോക്താക്കൾക്ക് മുന്നറിയിപ്പ് നൽകുന്ന പുതിയ സോഫ്റ്റ്വെയർ വികസിപ്പിച്ചു വരികയാണെന്നും വാട്ട്സ്ആപ്പിന് വേണ്ടി ഹാജരായ കപിൽ സിബൽ കോടതിയെ അറിയിച്ചു.